Cuentas remuneradas: cómo vas a poder comparar rendimientos entre bancos y billeteras
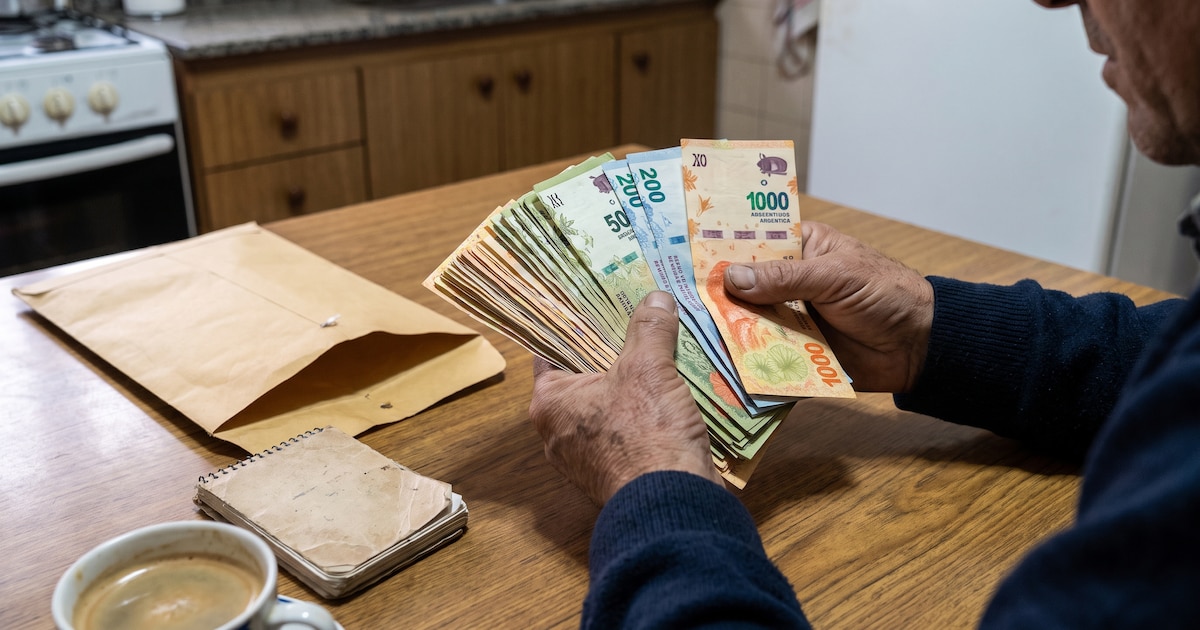
Desde el 1° de noviembre próximo, las entidades financieras y las billeteras digitales que ofrezcan cuentas remuneradas a través de fondos comunes de inversión deberán informar el rendimiento con un único criterio: la variación del valor de la cuotaparte de los últimos siete días corridos, expresada como tasa nominal anual y ya descontados los honorarios de administración y custodia.
Hasta ahora, cada banco o billetera elegía cómo mostrar ese dato. Algunas usaban tasa nominal anual (TNA), otras tasa efectiva anual (TEA). Algunas tomaban el mejor período disponible para mostrar el número más alto posible; otras directamente proyectaban rendimientos futuros en lugar de informar lo que el fondo había rendido de verdad. Con la nueva norma, todos tendrán que usar la misma vara.
La información deberá estar visible y de fácil acceso en todas las plataformas digitales donde se ofrezca el servicio: homebanking, apps de bancos y apps de billeteras. Tiene que aparecer junto a la opción de inversión, no en un apartado difícil de encontrar.
El cambio aplica a las cuentas cuyo rendimiento depende de lo que rinda el fondo de inversión subyacente, por lo que la tasa varía cada día. Es el esquema que usan, entre otras, Personal Pay, Mercado Pago, Lemon, Cocos, YPF App, Santander, Macro y Galicia.
Las cuentas con tasa fija, como las de Banco Nación, Supervielle, Ualá, Carrefour Banco o Naranja X, no están alcanzadas por esta norma porque el rendimiento ya es uno solo y está definido de antemano.
También vale tener en cuenta que muchas entidades ponen un tope al rendimiento. Algunos bancos y billeteras, por ejemplo, pagan intereses solo sobre los primeros dos millones de pesos depositados; por encima de ese monto, el dinero no genera nada. Otras condicionan el beneficio a ser cliente de cuenta sueldo o a tener contratado un paquete de servicios.
Los fondos "money market" funcionan con liquidez inmediata: el dinero se invierte en el momento en que se deposita y puede retirarse sin demoras. Acreditan intereses todos los días y suelen invertir en plazos fijos, cauciones y cuentas remuneradas, lo que los hace una opción de bajo riesgo comparada con fondos de acciones o bonos.
¿Usás alguna de estas cuentas para que tu dinero no pierda valor? ¿Qué dato te resulta más útil al elegir dónde tenerlo depositado?
Mejores Noticias
Justo Ahora